Pagpapasimple ng mga Transaksyon: Pagbabayad ng Mobile Approach
Anúncios
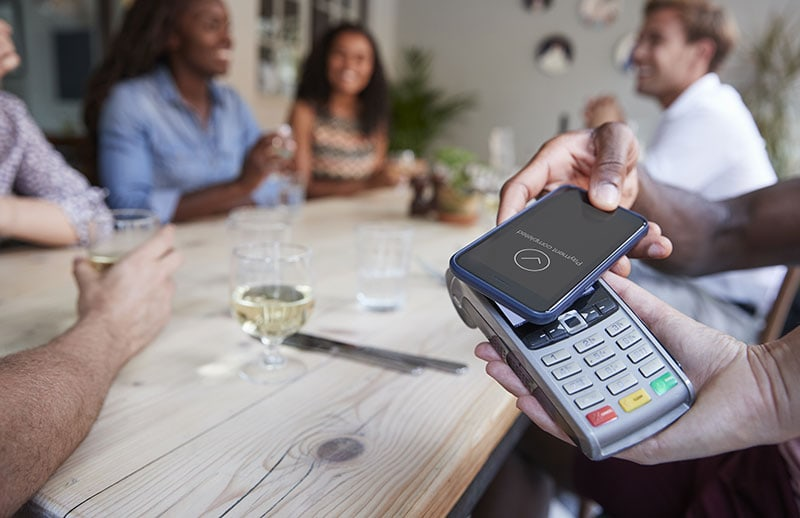
Sa mga nagdaang taon, nanalo kami ng isang rebolusyon sa mga paraan ng pagbabayad, na hinimok ng lumalaking pag-aampon ng mobile na teknolohiya. Isa sa mga pinaka-kapansin-pansing inobasyon sa larangang ito ay ang mobile pay-per-view, isang tampok na nagpapahintulot sa mga mamimili na magsagawa ng mga transaksyong pinansyal nang mabilis, ligtas at maginhawa sa pamamagitan lamang ng pagdadala ng kanilang mga smartphone na mas malapit sa mga katugmang device sa pagbabayad.
Gumagamit ang teknolohiyang ito ng Near Field Communication (NFC) upang maglipat ng data sa pagitan ng mobile phone at terminal ng pagbabayad, na inaalis ang pangangailangan para sa mga pisikal na card o cash.
Sa artikulong ito, kami ay galugarin ang kababalaghan ng mobile diskarte pagbabayad at mga talakayan nito benepisyo, ang teknolohikal na ebolusyon sa likod ng pamamaraang ito, at ang epekto nito sa kung paano namin makipag-ugnayan sa mga pinansiyal na sistema.In karagdagan, kami ay suriin ang mga aspeto ng seguridad na kasangkot sa ganitong uri ng transaksyon at tugunan ang mga hinaharap na trend ng teknolohiyang ito.
Maghanda upang matuklasan kung paano ang iyong smartphone ay nagiging isang malakas na digital wallet, na may kakayahang pasimplehin ang pang-araw-araw na mga transaksyon, pagbabago ng karanasan sa pamimili at paghubog sa hinaharap ng mga pagbabayad.
Paano Ito Gumagana?
Gumagamit ang pagbabayad ng mobile approach ng teknolohiyang Near Field Communication (NFC) upang paganahin ang short-range na wireless na komunikasyon sa pagitan ng mobile phone at terminal ng pagbabayad.
Kasama sa proseso ang paunang pag-setup, kung saan idinaragdag ng user ang data ng card sa digital wallet sa mobile phone. Sa panahon ng isang transaksyon, sinisimulan ng user ang proseso, pinapatotohanan ang transaksyon at inilalapit ang mobile phone sa terminal ng pagbabayad.
Ang mobile phone at ang terminal magtatag ng isang koneksyon sa bawat proximity field, paglilipat ng data na kinakailangan para sa transaksyon. Ang terminal nagpapadala ng impormasyon ng transaksyon sa mobile phone, na encrypts at nagpapadala ng data card sa terminal.
Ipinapadala ng terminal ang naka-encrypt na data sa network ng pagbabayad, na nagpapasa nito sa bangkong nag-isyu ng card. Bine-verify ng issue bank ang pagiging tunay at pagkakaroon ng mga pondo sa pamamagitan ng pagpapadala ng tugon sa terminal ng pagbabayad.
Ang terminal ay nagpapakita ng kumpirmasyon ng transaksyon, at ang mobile phone ay maaaring magpakita ng isang digital na resibo. Ang prosesong ito ay nag-iiba sa pagitan ng mga solusyon sa pagbabayad ng approximation at ang mga partikular na kinakailangan ng bawat bansa o institusyong pinansyal.
Seguridad sa Pagbabayad
Nag-aalok ang pagbabayad ng mobile proximity ng mga advanced na feature ng seguridad upang protektahan ang mga transaksyon ng mga user. Ang ilan sa mga pangunahing aspeto ng seguridad ay kinabibilangan ng:
- Encryption: Ang data na ipinadala sa pagitan ng mobile phone at ang terminal ng pagbabayad ay naka-encrypt, na tinitiyak na ang personal at pinansyal na impormasyon ay nananatiling secure sa panahon ng paghahatid.
- Pagpapatunay: Bago magsagawa ng transaksyon, kailangang patotohanan ng user ang kanilang sarili gamit ang paraan ng seguridad, gaya ng pagbabasa ng fingerprint, pagkilala sa mukha, o pagpasok ng PIN code. Pinipigilan nito ang hindi awtorisadong paggamit ng mobile phone upang magbayad.
- Tokenization: Sa halip na ipadala ang kasalukuyang numero ng card, ang pagbabayad sa pamamagitan ng approximation ay gumagamit ng mga token, na natatangi at pansamantalang mga code. Pinapalitan ng mga token na ito ang data ng card at binabawasan ang panganib na ilantad ang sensitibong impormasyon kung sakaling magkaroon ng paglabag.
- Pagsubaybay at pagtuklas ng panloloko: Sinusubaybayan ng mga institusyong pampinansyal at mga tagapagbigay ng serbisyo sa pagbabayad ang mga transaksyon sa real time, gamit ang mga advanced na system upang makita ang kahina-hinalang aktibidad at maiwasan ang panloloko. Kung may natukoy na hindi pangkaraniwang aktibidad, maaaring ma-trigger ang mga karagdagang hakbang sa seguridad.
- Pisikal na seguridad: Ang teknolohiya ng NFC ay nangangailangan ng pisikal na kalapitan sa pagitan ng mobile phone at ng terminal ng pagbabayad upang simulan ang isang transaksyon, na binabawasan ang panganib ng malayuang pagharang ng data. Bilang karagdagan, ang mga transaksyon sa pagtatantya ay karaniwang nangangailangan ng awtorisasyon ng user at samakatuwid ay hindi maaaring isagawa nang walang kaalaman ng may-ari ng mobile phone.
Mahalagang tandaan na ang seguridad sa pagbabayad sa pamamagitan ng diskarte sa cell phone ay isang palaging alalahanin para sa mga kumpanya at institusyong kasangkot. Nagpapatupad sila ng regular na na-update na mga hakbang sa seguridad upang maprotektahan ang mga user mula sa patuloy na umuusbong na mga banta at matiyak ang ligtas at maaasahang mga transaksyon.
Mga Uso at Kinabukasan ng Pagbabayad sa pamamagitan ng Approximation
- Global expansion: Ang pagbabayad ng mobile proximity ay nakaranas ng makabuluhang paglago sa buong mundo. Habang mas maraming bansa ang gumagamit ng teknolohiyang ito at mas maraming merchant ang tumatanggap nito, ang paggamit at katanyagan ng proximity payment ay inaasahang patuloy na tataas.
- Pagsasama sa iba pang mga teknolohiya: Ang hinaharap ng pagbabayad ng mobile na diskarte ay nagsasangkot ng pagsasama sa iba pang mga umuusbong na teknolohiya.Halimbawa, ang kumbinasyon sa Internet of Things (IoT) ay maaaring paganahin ang mga pagbabayad sa malapit sa mga konektadong device tulad ng mga kotse at smart home appliances.
- Biometric na mga pagbabayad: Ang biometric authentication, tulad ng facial recognition o fingerprint reading, ay nagiging mas karaniwan sa mga smartphone. Maaaring gamitin ang mga teknolohiyang ito upang patotohanan ang mga transaksyon sa pagbabayad sa pamamagitan ng approximation, na nagbibigay ng karagdagang layer ng seguridad at kaginhawahan.
- Mga Wearable: Ang mga naisusuot na device tulad ng mga smartwatch at bracelets ay nagiging popular sa mga consumer. Ang pagsasama ng proximity payment sa mga device na ito ay nag-aalok ng mas maginhawa at discrete na paraan upang magsagawa ng mga transaksyon, na inaalis ang pangangailangang alisin ang mobile phone sa iyong bulsa.
- Personalization at katapatan: Sa pay-per-view sa mobile, ang mga negosyo ay may pagkakataon na mag-alok ng mga customized na karanasan ng customer. Sa pamamagitan ng data analytics at integration sa mga loyalty program, maaari kang mag-alok ng mga customized na alok at reward batay sa kasaysayan at kagustuhan ng pagbili ng iyong user.
- Blockchain at cryptocurrencies: Blockchain teknolohiya at cryptocurrencies ay may potensyal na maglaro ng isang mahalagang papel sa hinaharap ng mobile approach pagbabayad.Ang paggamit ng cryptocurrencies tulad ng Bitcoin, kasama ang blockchain teknolohiya, ay maaaring magbigay ng mas ligtas at mahusay na mga transaksyon.
- Cashierless shopping: Ang pagbabayad ng mobile approach ay nagbibigay daan para sa konsepto ng “cashierless shopping.” Sa paggamit ng mga sensor at sensing technology, makukuha lang ng mga customer ang mga nawawalang produkto mula sa mga istante ng isang tindahan at umalis, na awtomatikong ginagawa ang pagbabayad sa pamamagitan ng mobile phone.